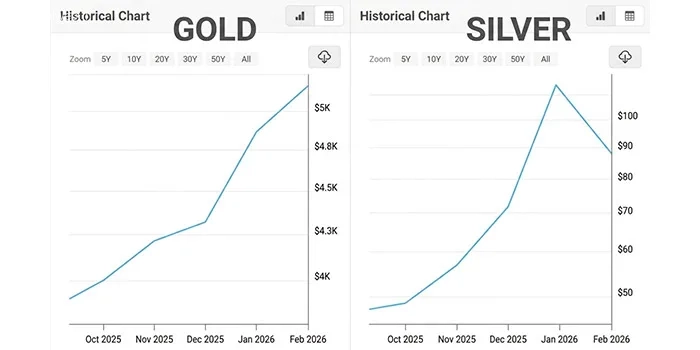
در سهماهه اول سال ۲۰۲۶، بازار کریپتو با چرخش محسوس نقدینگی روبهرو شد.
این جابهجایی سرمایه نتیجه مستقیم تنشهای ژئوپولیتیک، افت ارزش دلار و رکوردشکنی قیمت طلا و نقره بود که باعث شد فلزات گرانبها در نقش ذخیره ارزش، عملکرد بهتری نسبت به بیت کوین داشته باشند. کاربران برای مدیریت داراییهای خود در این شرایط نوسانی، بیش از پیش به پلتفرمهای تبادلاتی متکی شدهاند؛ در همین راستا، انتخاب یک صرافی ارز دیجیتال معتبر برای واکنش سریع به تغییرات بازار، به یک ضرورت تبدیل شده است.
از سوی دیگر، پس از وقایع ماه اکتبر و تعطیلی دولت آمریکا، مقدار پولی که وارد بازار کریپتو میشد کم شده بود و هنوز هم این کمبود پول جبران نشده است. همزمان با این شرایط، بخش بزرگی از سرمایههای کوتاهمدت بهجای رمزارزها، به سمت سهام پرریسک فناوری و پروژههای هوش مصنوعی سرازیر و باعث شد بازار کریپتو از رقبای خود عقب بماند.
وضعیت اقتصاد کلان و تاثیر آن بر نقدینگی کریپتو
در سهماهه اول سال ۲۰۲۶، مجموعهای از عوامل کلان باعث تغییر مسیر جریان نقدینگی در بازارهای مالی شد. صعود قیمت طلا و نقره به دلیل خریدهای سنگین بانکهای مرکزی، افت شاخص دلار و نگرانی از بدهیهای سنگین آمریکا، معاملهگران را واداشت تا سرمایه خود را از داراییهای پرریسک خارج و به داراییهای امن منتقل کنند
همزمان، بازگشایی پرونده جنایی علیه رئیس فدرال رزرو توسط وزارت دادگستری آمریکا (DOJ)، استقلال سیاستهای پولی را با ابهام روبهرو کرد و باعث شد تمایل به پذیرش ریسک در بازار کریپتو کاهش پیدا کند.
رفتار سرمایهگذاران و بازگشت تدریجی نقدینگی
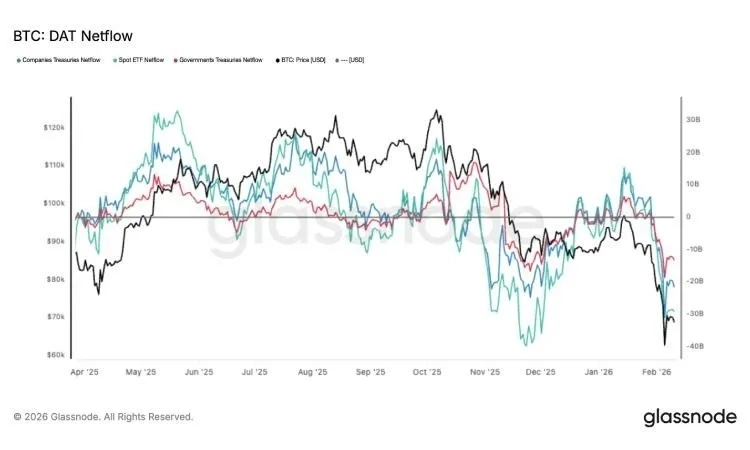
دادهها نشان میدهند که فشار فروش هولدرهای قدیمی کاهش یافته و نشانههایی از انباشت مجدد دیده میشود. با این حال، بسیاری از دارندگان بیت کوین برای اولین بار در چند سال اخیر وارد محدوده ضرر شدهاند که همین موضوع سرعت بازگشت نقدینگی به بازار را کند کرده است.
علیرغم بهبود شاخص ترس و طمع، نقدینگی بازار پس از ریزشهای ماه اکتبر هنوز به ثبات کامل نرسیده و قیمتها در برابر نوسانات شدید آسیبپذیر هستند. بهطور کلی، جریان ورود سرمایه بهتدریج در حال بازیابی است، اما احتیاط معاملهگران و نگرانی از اصلاح قیمت همچنان بهعنوان یک مانع عمل میکند.
چرایی عملکرد ضعیف کریپتو در برابر بازارهای سنتی
در سهماهه اول سال ۲۰۲۶، عملکرد بازار رمزارزها نسبت به بازارهای سنتی ضعیفتر بود؛ زیرا بخش مهمی از جریان سرمایه، بهویژه سرمایههای کوتاهمدت که معمولا بهدنبال سود سریع هستند، به سمت سهام فناوری و شرکتهای فعال در حوزه هوش مصنوعی منتقل شد.
همزمان، تعطیلی طولانیمدت دولت آمریکا و پیامدهای ریزش شدید بازار در ماه اکتبر که طی آن بخش زیادی از معاملات اهرمی لیکویید شد، فشار بیشتری بر بازار وارد کرد. این شرایط باعث شد بخشی از سرمایه به سمت داراییهای کمریسک مانند طلا و نقره حرکت کند و حجم معاملات در بازار کریپتو کاهش یابد.
وضعیت آلت کوینها؛ چرا به کاهش نرخ بهره واکنش نشان ندادند؟
در پایان سال ۲۰۲۵، کاهش نرخ بهره باعث شد بسیاری از تحلیلگران انتظار رشد تقاضا برای آلت کوینها را داشته باشند؛ اما در سهماهه اول ۲۰۲۶ این اتفاق نیفتاد. فشار فروش مداوم هولدرهای بلندمدت بیت کوین در اواخر سال گذشته، باعث شد جو روانی بازار منفی باقی بماند.
همزمان، توقف روند تصویب قانون شفافیت رمزارزها در سنای آمریکا موجب احتیاط بیشتر سرمایهگذاران شد. این عوامل در کنار هم مانع از بهبود جریان نقدینگی در بازار آلت کوینها شد و این داراییها را همچنان تحت فشار نگه داشت. کاربرانی که قصد معامله آلت کوینها را دارند، میتوانند از یک صرافی آنلاین معتبر برای بررسی قیمتها، مدیریت ریسک و اجرای معامله استفاده کنند.
مسیرهای جدید ورود نقدینگی؛ از ETFها تا توکنیزهشدن داراییها
دادههای سهماهه اول سال ۲۰۲۶ نشان میدهد مسیرهای جدیدی برای ورود نقدینگی به بازار کریپتو در حال شکلگیری است که مهمترین آنها در جدول زیر آمده است:
|
مسیر ورود نقدینگی |
توضیح |
|
ETFهای اسپات، اهرمی و استیکینگ |
افزایش احتمال جذب سرمایه سازمانی پس از ازسرگیری فعالیت نهادهای نظارتی آمریکا |
|
تسهیل فرآیندهای نظارتی |
سرعت گرفتن بررسی پروندههای مرتبط با داراییهای دیجیتال |
|
رشد توکنایزیشن |
استفاده گستردهتر از صندوقهای بازار پول (MMF) توکنیزهشده و سایر داراییهای سنتی روی بلاک چین |
جمعبندی
در سهماهه اول ۲۰۲۶، جریان نقدینگی به سمت داراییهای امن مثل طلا و سهام فناوری، مانع از ورود سرمایه به کریپتو شد و روند بهبود بازار را کند کرد. با این حال، محرکهایی نظیر تایید ETFهای مختلف و گسترش توکنسازی داراییها میتوانند زمینه را برای بازگشت تدریجی سرمایه و افزایش تمایل ریسک در ماههای آینده فراهم کنند.